Trong bối cảnh hội nhập kinh tế quốc tế, thương mại tự do mang lại nhiều cơ hội nhưng cũng đặt ra không ít thách thức cho các ngành sản xuất nội địa. Để ngăn chặn các hành vi cạnh tranh không lành mạnh từ hàng hóa nhập khẩu giá rẻ, thuế chống bán phá giá đóng vai trò là một công cụ phòng vệ thương mại thiết yếu. Nắm rõ các quy định pháp lý liên quan đến loại thuế này sẽ giúp doanh nghiệp xuất nhập khẩu chủ động tối ưu chi phí và tuân thủ đúng pháp luật.
Căn cứ Khoản 5 Điều 4 Luật Thuế xuất khẩu, thuế nhập khẩu 2016 và Khoản 1 Điều 77 Luật Quản lý ngoại thương 2017, thuế chống bán phá giá là thuế nhập khẩu bổ sung được áp dụng trong trường hợp hàng hóa bị bán phá giá nhập khẩu vào Việt Nam gây ra hoặc đe dọa gây ra thiệt hại nghiêm trọng cho ngành sản xuất trong nước hoặc ngăn cản sự hình thành của ngành sản xuất trong nước.
Bản chất của thuế chống bán phá giá không phải là một khoản thu ngân sách thông thường, mà là biện pháp chế tài có thời hạn nhằm nâng giá bán của hàng hóa nhập khẩu lên mức công bằng, từ đó khôi phục môi trường cạnh tranh bình đẳng cho thị trường nội địa.
Theo quy định tại Điều 78 Luật Quản lý ngoại thương 2017, biện pháp chống bán phá giá chỉ được xem xét và áp dụng đối với hàng hóa nhập khẩu khi đáp ứng đủ 3 điều kiện cốt lõi sau:
Hàng hóa nhập khẩu vào Việt Nam bị xác định là bán phá giá khi giá xuất khẩu thấp hơn giá trị thông thường (giá bán nội địa tại nước xuất khẩu hoặc giá xuất khẩu sang một nước thứ ba). Biên độ bán phá giá phải được cơ quan điều tra xác định cụ thể và đạt mức tối thiểu từ 2% trở lên.
Hành vi bán phá giá phải gây ra thiệt hại thực tế, đe dọa gây ra thiệt hại đáng kể cho ngành sản xuất trong nước, hoặc ngăn cản sự hình thành của một ngành sản xuất nội địa mới. Thiệt hại này được đánh giá qua các chỉ số như: sụt giảm doanh số, sản lượng, thị phần, lợi nhuận, năng suất và mức sử dụng lao động.
Phải chứng minh được tồn tại mối quan hệ nhân quả trực tiếp giữa hành vi nhập khẩu hàng hóa bị bán phá giá và thiệt hại nghiêm trọng của ngành sản xuất trong nước. Thiệt hại đó không phải do các yếu tố khách quan khác (như thay đổi công nghệ, giảm cầu thị trường hay khủng hoảng kinh tế) gây ra.
Việc áp thuế chống bán phá giá phải tuân thủ nghiêm ngặt các nguyên tắc quy định tại Điều 79 Luật Quản lý ngoại thương 2017:
Mức độ vừa đủ: Thuế chỉ được áp dụng trong phạm vi và mức độ cần thiết nhằm ngăn chặn hoặc giảm thiểu thiệt hại cho ngành sản xuất trong nước.
Không vượt quá biên độ phá giá: Mức thuế suất chống bán phá giá không được vượt quá biên độ bán phá giá đã được kết luận qua quá trình điều tra chính thức.
Không phân biệt đối xử: Áp dụng bình đẳng đối với hàng hóa bị bán phá giá cùng loại nhập khẩu từ các tổ chức, cá nhân xuất khẩu khác nhau, ngoại trừ các đơn vị đã cam kết tự nguyện điều chỉnh giá bán.
Thời hạn áp dụng có hạn: Thời hạn áp dụng thuế chống bán phá giá không quá 5 năm kể từ ngày quyết định áp thuế có hiệu lực (trừ trường hợp được gia hạn sau khi rà soát định kỳ).
Tại Việt Nam, Bộ Công Thương là cơ quan có thẩm quyền ban hành các Quyết định áp dụng thuế chống bán phá giá đối với một số nhóm hàng hóa nhập khẩu có rủi ro cao. Các mặt hàng phổ biến thường nằm trong diện điều tra và áp thuế bao gồm:
Sắt, thép & Vật liệu xây dựng: Thép mạ, thép cán nguội, thép không gỉ, nhôm định hình.
Sợi & Nguyên liệu dệt may: Sợi dài làm từ polyester, xơ sợi tổng hợp.
Sản phẩm tiêu dùng & công nghiệp: Ván gỗ plywood, tháp gió, một số mặt hàng vật tư nhựa.
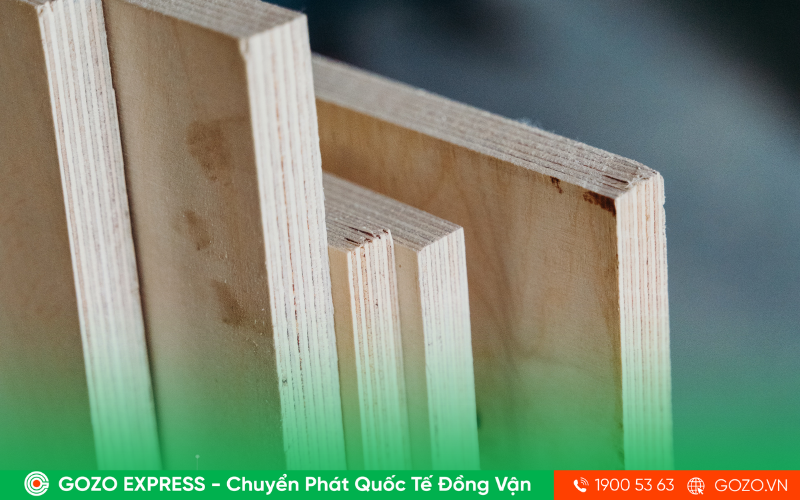
Lưu ý: Danh mục mặt hàng bị áp thuế được quản lý chi tiết theo Mã HS Code, tên doanh nghiệp sản xuất/xuất khẩu và quốc gia xuất xứ. Doanh nghiệp cần tra cứu định kỳ các Quyết định mới nhất từ Bộ Công Thương trước khi thông quan.
Căn cứ vào quy định hải quan hiện hành, số tiền thuế chống bán phá giá phải nộp được xác định dựa trên các yếu tố:
Số lượng/khối lượng hàng hóa thực tế làm thủ tục nhập khẩu.
Giá trị tính thuế nhập khẩu của từng đơn vị hàng hóa.
Mức thuế suất chống bán phá giá (%) hoặc mức thuế tuyệt đối quy định cho mã hàng/doanh nghiệp xuất khẩu đó.
Căn cứ theo quy định tại Điều 39 Thông tư số 38/2015/TT-BTC, đã được sửa đổi, bổ sung bởi Khoản 23 Điều 1 Thông tư số 39/2018/TT-BTC, phương pháp và công thức tính thuế chống bán phá giá đối với hàng hóa nhập khẩu được áp dụng cụ thể như sau:
(1) Trường hợp tính theo tỷ lệ phần trăm:
Số tiền thuế chống bán phá giá phải nộp = Số lượng hàng hóa nhập khẩu thực tế áp dụng thuế × Trị giá tính thuế tính trên một đơn vị hàng hóa × Thuế suất thuế chống bán phá giá.
(2) Trường hợp tính theo mức thuế tuyệt đối:
Số tiền thuế chống bán phá giá phải nộp = Số lượng từng mặt hàng thực tế nhập khẩu ghi trong tờ khai hải quan × Số tiền thuế chống bán phá giá phải nộp trên một đơn vị hàng hóa.
Lưu ý quan trọng: Khi nhập khẩu hàng hóa thuộc diện áp dụng các biện pháp thuế bổ sung như thuế tự vệ, thuế chống bán phá giá hoặc thuế chống trợ cấp, giá tính thuế tiêu thụ đặc biệt và giá tính thuế giá trị gia tăng (VAT) sẽ bắt buộc phải bao gồm cả các loại thuế bổ sung nêu trên.
Việc áp dụng thuế chống bán phá giá tác động trực tiếp đến cục diện thị trường và tạo ra những ảnh hưởng trái chiều đối với từng nhóm doanh nghiệp:
Đối với doanh nghiệp sản xuất trong nước: Thuế chống bán phá giá là “tấm lá chắn” pháp lý giúp bảo vệ thị phần nội địa, tạo môi trường cạnh tranh công bằng, phục hồi lợi nhuận và thúc đẩy doanh nghiệp đầu tư đổi mới công nghệ.
Đối với doanh nghiệp nhập khẩu: Loại thuế này làm tăng trực tiếp chi phí nhập khẩu đầu vào, gây ảnh hưởng đến giá bán và sức cạnh tranh của sản phẩm. Nếu không nắm kỹ mã HS và chính sách thuế, doanh nghiệp dễ gặp rủi ro phát sinh chi phí ngoài dự kiến hoặc bị truy thu thuế khi thông quan.
Hành vi bán phá giá và việc áp dụng thuế chống bán phá giá luôn là bài toán đòi hỏi các doanh nghiệp xuất nhập khẩu phải theo dõi sát sao để tránh rủi ro về chi phí phát sinh cũng như tình trạng thông quan chậm trễ.
Là đơn vị uy tín trong ngành vận chuyển quốc tế, GOZO Express không chỉ mang đến giải pháp vận chuyển quốc tế an toàn, đúng hẹn mà còn đồng hành hỗ trợ doanh nghiệp tư vấn thủ tục hải quan, rà soát chính sách thuế chống bán phá giá và khai báo chính ngạch trọn gói. Hãy liên hệ ngay với GOZO Express để được tư vấn chuyên sâu và tối ưu hóa chi phí chuỗi cung ứng ngay hôm nay!
Xem thêm:
03 Cách Liên Hệ Để Gửi Hàng Quốc Tế Tại GOZO Express
Hướng Dẫn Thủ Tục Gửi Hàng Đi Nước Ngoài Mới Nhất
Kiểm Tra Chuyên Ngành Là Gì? Quy Trình, Chi Phí Và Thủ Tục Hải Quan Mới Nhất

Content GOZO
26 thg 9, 2026
7 giờ trước
Bài viết và các tin tức mới nhất về vận chuyển quốc tế.

Mã số doanh nghiệp: 0316226571 do Sở Kế hoạch và Đầu tư Thành phố Hồ Chí Minh cấp lần đầu ngày 30/03/2020
Giấy phép bưu chính số 2870/XN-BTTTT do Bộ TTTT cấp ngày 19/07/2023
Văn bản xác nhận thông báo hoạt động bưu chính số 3712/XN-BTTTT do Bộ TTTT cấp ngày 17/07/2023
© 2024 Express. All Rights Reserved.


